사내벤처팀이 가장 궁금해하는 것은 성공했을 때 무엇을 얻느냐다. 답은 대개 지분이다. 그런데 줄 수 있는 한도가 법으로 정해져 있다.
스톡옵션에는 한도가 있다
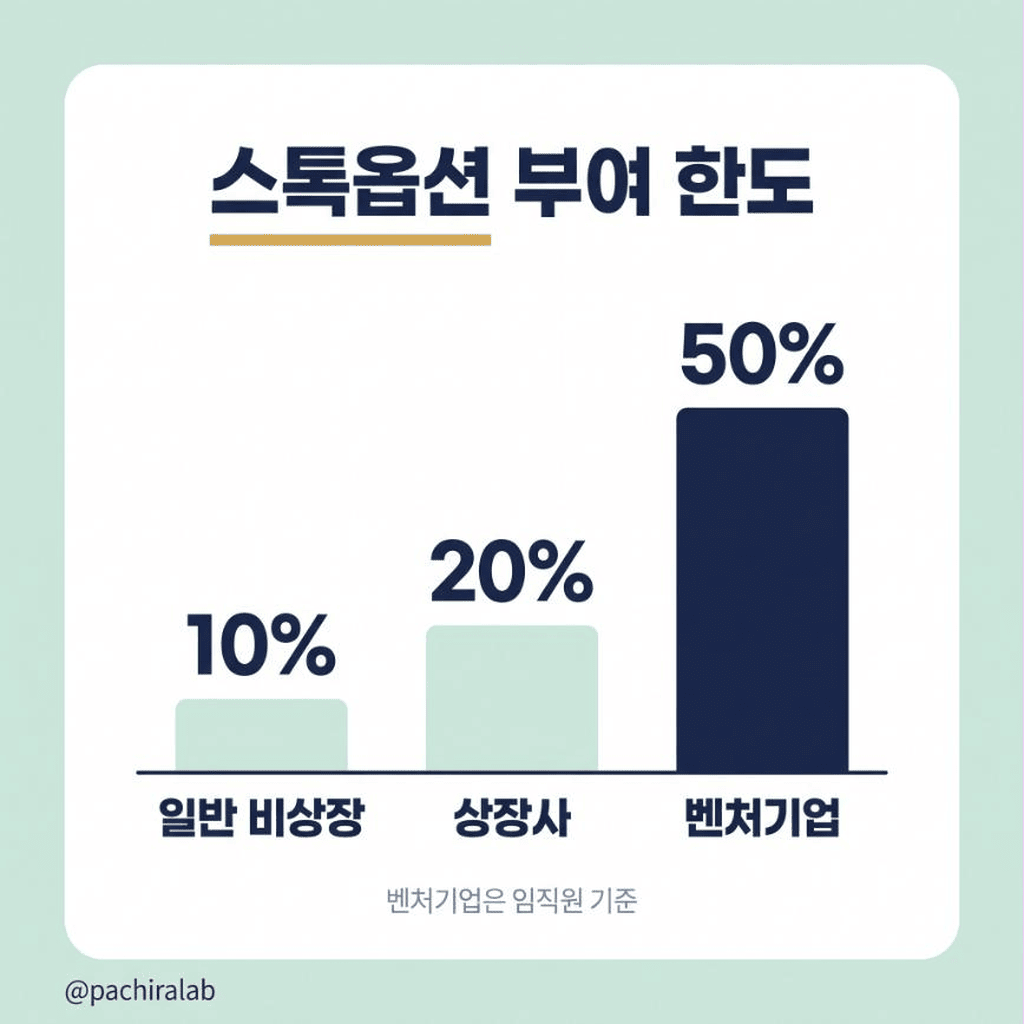
상법은 주식매수선택권 부여 한도를 정하고 있다. 회사 성격에 따라 다르다.
| 구분 | 부여 한도 |
|---|---|
| 일반 비상장회사 | 발행주식총수의 10% |
| 상장회사 | 20%(이사회 결의는 10%) |
| 벤처기업 | 임직원 50%, 외부 전문가 10% |
벤처기업 확인을 받으면 한도가 크게 넓어진다. 사내벤처 분사법인이 벤처기업 요건을 갖추면 이 조항을 쓸 수 있다.
줄 수 없는 사람이 있다
한도만 문제가 아니다. 대상에도 제한이 있다.
일반 비상장회사에는 제외 대상이 있다. 의결권 있는 발행주식총수의 10퍼센트 이상을 가진 주요주주가 그렇다. 경영에 사실상 영향력을 행사하는 자, 그리고 이들의 배우자와 직계존비속도 제외된다.
사내벤처 대표가 이미 분사법인 지분을 상당히 갖고 있다면 이 조항에 걸릴 수 있다. 지분과 스톡옵션을 함께 설계해야 하는 이유다.
분사법인 지분은 다른 문제다
스톡옵션과 별개로, 분사법인의 지분을 처음부터 나누는 방식이 있다. 사내벤처에서는 이쪽이 더 일반적이다.
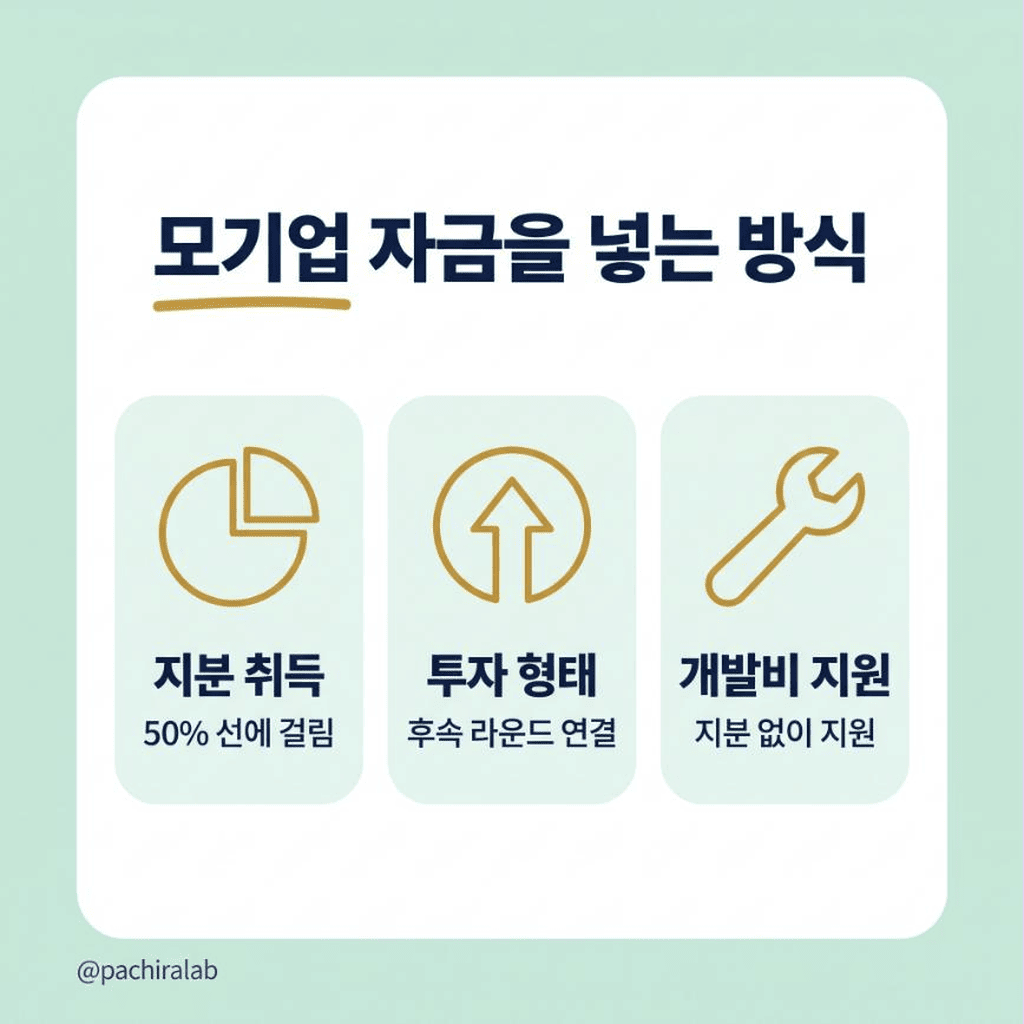
여기엔 앞서 다룬 제약이 걸린다. 모기업 지분이 50퍼센트를 넘으면 창업으로 인정받지 못한다. 이 선이 사실상 상한으로 작동한다.
모기업이 자금을 대는 만큼 지분을 가져가려 하면 이 선에 부딪힌다. 그래서 지분 대신 투자 형태로 넣거나, 후속 라운드에서 조정하는 방식을 쓴다.
회사마다 방식이 다르다
언론에 공개된 국내 대기업 사례를 보면 접근이 갈린다.
LG전자는 스튜디오341에서 팀당 최대 4억원을 초기 투자한다. 분사 후에도 후속 투자를 이어간다. 현대차그룹 제로원은 선정 기업당 최대 3억원의 개발비를 지원한다. 포스코 포벤처스는 팀당 최대 2억원 규모다.
삼성전자 C랩 아웃사이드는 다른 쪽이다. 최대 1억원을 지원하되 지분을 취득하지 않는다.
어느 쪽이 옳다기보다 목적이 다르다. 지분을 갖는 쪽은 성과를 회수하려는 것이고, 안 갖는 쪽은 생태계를 넓히려는 것이다.
처음에 정해두면 싸게 끝난다
지분 이야기는 분사가 눈앞에 왔을 때 시작하면 늦다. 그때는 이미 팀이 성과를 냈고 협상력이 생긴 시점이다.
공모를 열 때 조건을 미리 밝히는 편이 낫다. 지원자도 그 조건을 보고 판단한다.
팀에게 설명할 때
지분 조건을 설명할 때 퍼센트만 말하면 잘 전달되지 않는다. 지금 몇 퍼센트인지보다 앞으로 어떻게 되는지가 중요하기 때문이다.
후속 투자를 받으면 희석된다는 점, 스톡옵션 행사에 조건이 붙는다는 점을 함께 말한다. 나중에 알게 되면 신뢰가 깨진다.
세금도 함께 본다
스톡옵션은 행사 시점에 과세 문제가 생긴다. 벤처기업 스톡옵션에는 별도 특례가 있는 경우도 있다.
팀 입장에서는 받을 때보다 행사할 때 돈이 필요해지는 구조라 미리 알려주는 편이 낫다.
옵션 풀을 먼저 잡는다
분사법인을 세울 때 스톡옵션용 지분을 미리 떼어두는 방법이 있다. 옵션 풀이라 부른다.
나중에 필요할 때 만들려면 기존 주주 전체가 희석을 감수해야 한다. 처음에 정해두면 그 과정을 건너뛴다.
초기 팀에 합류할 사람을 뽑을 때도 옵션 풀이 있으면 제안할 것이 생긴다.
지분과 스톡옵션은 서로 얽혀 있다. 하나만 보고 정하면 다른 쪽에서 제약에 걸린다. 함께 설계해야 한다.
정리하면
스톡옵션 한도는 일반 비상장 10퍼센트, 상장 20퍼센트, 벤처기업은 임직원 50퍼센트다. 주요주주에게는 줄 수 없다.
분사법인 지분은 모기업 50퍼센트라는 다른 선에 걸린다. 두 가지를 함께 놓고 설계해야 한다.
관련 자료